エムズマーケティングはこのほど、「第106回パチンコ景気動向指数(DI)調査報告書」を公表した。この調査は、全国のパチンコホール経営企業を対象に、業況感や稼働状況、今後の設備投資方針などを四半期ごとに尋ね、業界の景気動向を把握するもの。今回は9月10日~30日に実施し、50社・90地域から回答を得た。
調査で用いるDI値は、景況感などについて肯定的な回答の割合から否定的な回答の割合を差し引いた指標。例えば、業況を「良い」と回答した企業が40%、「悪い」が30%なら、DI値はプラス10ポイントとなる。プラスの数値が大きいほど好調と捉える企業が多く、マイナスが大きいほど厳しいと感じる企業が多いことを示している。
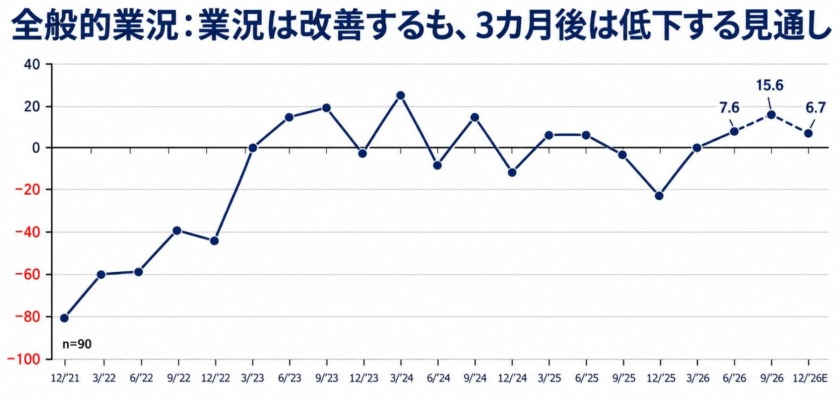
今回の調査では、過去1ヵ月の収益や売上、粗利などから判断される全般的業況DIが15.6ポイントとなり、前回から8.0ポイント上昇した。ホール経営者の景況感は改善しているものの、3ヵ月後の見通しは6.7ポイントと低下を予想しており、先行きには慎重な見方も残る。
パチンコの低迷続く一方、パチスロは好調
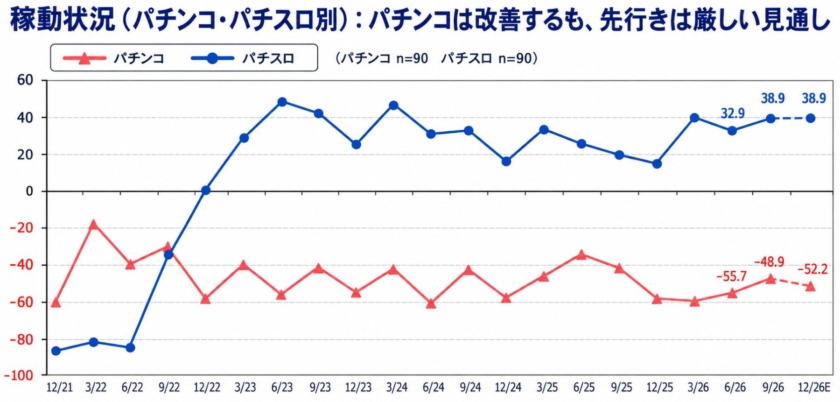
稼働状況では、パチンコとパチスロで大きな差が見られた。パチンコのDI値は▲48.9ポイント(前回比6.8上昇)と改善したものの、依然として大幅なマイナス圏にある。一方、パチスロは38.9ポイント(同6.0上昇)と好調で、両者の差は87.8ポイントに達した。
遊技料金別に見ると、4円パチンコは▲50.6ポイント(前回比12.2上昇)、低貸玉パチンコは▲15.6ポイント(同0.9上昇)。いずれもマイナス圏にあり、特に4円パチンコの厳しさが際立つ。これに対し、20円パチスロは37.8ポイント(同11.2上昇)、低貸メダルパチスロも27.3ポイント(同5.2低下)とプラス圏を維持した。
こうした稼働状況の違いは、ホールの今後の営業方針にも反映されている。
今後3ヵ月間の設置台数について、「増台する」と回答した割合から「減台する」とした割合を差し引いたDI値は、パチンコが▲37.5ポイント、パチスロが45.8ポイントとなった。パチンコでは減台を予定する企業が多い一方、パチスロでは増台意向が強く、今後もパチスロへの設置比率のシフトが進む可能性がある。
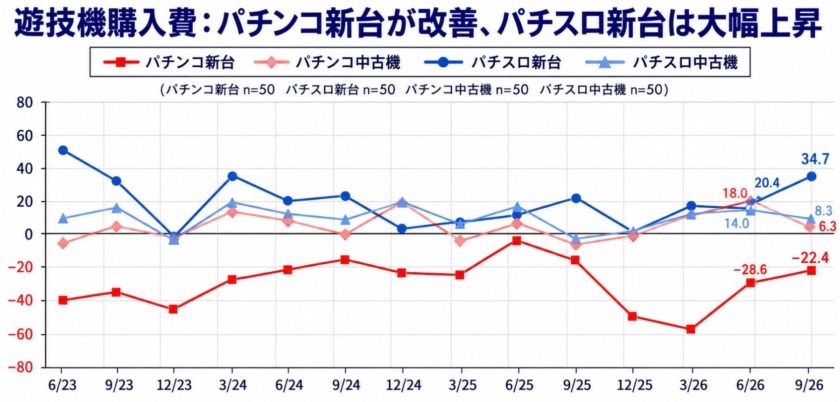
新台購入費も同様の傾向だ。パチンコ新台の購入費DIは▲22.4ポイントと、購入費を減らす意向が優勢。一方、パチスロ新台は34.7ポイントとなり、前回から20.7ポイント上昇した。年末年始商戦を控え、パチスロ新台への投資意欲が一段と強まっていることがうかがえる。
ただし、パチンコ新台の購入費DIも、前々回の▲57.1ポイントから前回の▲28.6ポイント、今回の▲22.4ポイントへと2期連続で改善している。購入抑制の姿勢は続いているものの、その度合いは徐々に弱まっている。
経営課題はコスト増と人手不足、遊技機販売の縛りも依然重く
経営上の課題については、事業規模によって違いが見られた。
小規模事業者(1~3店舗)では「人手不足・人材確保」が66.7%で最多。中規模事業者(4~10店舗)では「設備・運営費の増加」と「他の同業者との競争激化」がともに65.0%で最も高く、大規模事業者(11店舗以上)では「設備・運営費の増加」が61.9%で最多となった。
一方、「メーカーの遊技機販売の縛り」も、小規模事業者で55.6%、中規模事業者で55.0%、大規模事業者で47.6%と、すべての規模で上位に挙がっている。前回調査では全事業規模で最多となった項目であり、メーカーの販売方法が引き続きホール経営上の大きな課題として認識されていることが分かる。
自由回答でも、パチスロ中心の営業が続くとの見方が寄せられた。中国地方の大規模事業者は、年末まではパチスロ中心の稼働が続き、パチンコ低調・パチスロ好調という流れは変わらないとの認識を示している。
その一方、関東地方の中規模事業者からは、新たに登場する通常フラグ機への期待も聞かれた。また、東北地方の大規模事業者は、今後みなし機となる『エヴァ15』や『マイジャグラーⅤ』などの代替機について、導入予定台数が現保有台数を下回ることを懸念している。